

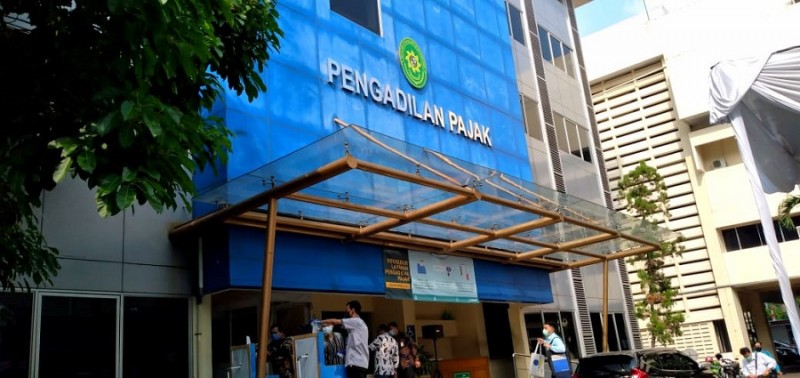
PajakOnline.com—Wajib Pajak yang tidak memenuhi kewajiban perpajakannya dapat terjerat hukum. Apabila berkaitan dengan hukum, tentunya akan berkaitan juga dengan proses yang terjadi di pengadilan. Dalam dunia perpajakan, dikenal juga dengan sebutan pengadilan pajak.
Berdasarkan Undang-Undang (UU) Nomor 14 Tahun 2002 Tentang Pengadilan Pajak. Pengadilan pajak merupakan sebuah badan peradilan yang melaksanakan kekuasaan kehakiman atas Wajib Pajak atau penanggung pajak yang mencari sebuah keadilan dalam sengketa perpajakan.
Berkaitan kedudukan pengadilan pajak ini merupakan pengadilan tingkat pertama dan terakhir dalam menyelesaikan sengketa perpajakan. Aturan ini diatur dalam Pasal 31 UU Nomor 14 Tahun 2002. Oleh karena itu, putusan badan peradilan ini tidak dapat diajukan gugatan ke peradilan umum, peradilan tata usaha negara, atau badan peradilan lain, kecuali putusannys “tidak dapat diterima” yang menyangkut kewenangan/kompetensi.
Meskipun sama dengan pengadilan-pengadilan lain yang setingkat, namun pengadilan pajak ini tergolong dalam pengadilan khusus, dimana dalam lingkungan peradilan tata usaha negara merupakan pengadilan yang memiliki diferensiasi atau spesialisasinya tersendiri.
Berdasarkan UU No. 14 Tahun 2002 menjadi dasar kebijakan atas terbentuknya pengadilan pajak ini. Struktur organisasi dalam pengadilan pajak terdiri atas Pimpinan, Hakim anggota, Sekretaris, dan Panitera.
Pimpinan dari pengadilan pajak terdiri dari seorang ketua dan wakil ketua, dengan jumlah paling banyak 5 (lima) orang untuk wakil ketua. Jumlah dari wakil ketua yang ditetapkan dapat lebih dari 1 (satu) orang ini tergantung pada banyaknya jumlah sengketa pajak yang harus diselesaikan. Dan nantinya tugas dari setiap wakil ketua dapat disesuaikan dengan jenis pajak, wilayah kantor perpajakan, atau jumlah sengketa pajak yang ada.
Tugas dan wewenang dari pengadilan pajak berdasarkan UU No.14 Tahun 2002, Pasal 31, 32, dan 33, yakni sebagai berikut:
- Pengadilan pajak memiliki kewenangan yang bersifat administratif, yakni lingkupnya berada dalam administrasi negara
- Pengadilan pajak memiliki tugas dan wewenang dalam memeriksa dan memutus hal-hal yang berkaitan dengan sengketa pajak
- Bertanggung jawab dalam memeriksa dan memutuskan sengketa atas keputusan keberatan pada tingkat banding, kecuali ditentukan lain sesuai dengan Undang-Undang yang berlaku
- Pengadilan pajak memiliki wewenang untuk memeriksa dan memutus sengketa gugatan yang berkaitan dengan pelaksanaan penagihan pajak atau keputusan pembetulan atau keputusan lainnya sesuai dengan Pasal 23 ayat (2) pada UU KUP
- Pengadilan pajak memilki wewenang dalam mengawasi kuasa hukum yang memberikan bantuan hukum kepada pihak yang sedang bersengketa dalam sidang pengadilan pajak
- Pengadilan pajak memiliki peranan sebagai pengadilan tingkat pertama dan terakhir yang bertugas dalam memeriksa dan memutus sengketa pajak. Dalam pemeriksaan sengketa pajak, pengadilan pajak memiliki wewenang untuk memanggil atau meminta data dan keterangan yang berkaitan dengan sengketa pajak dari pihak ketiga sesuai UU yang berlaku. (Azzahra Choirrun Nissa)
