

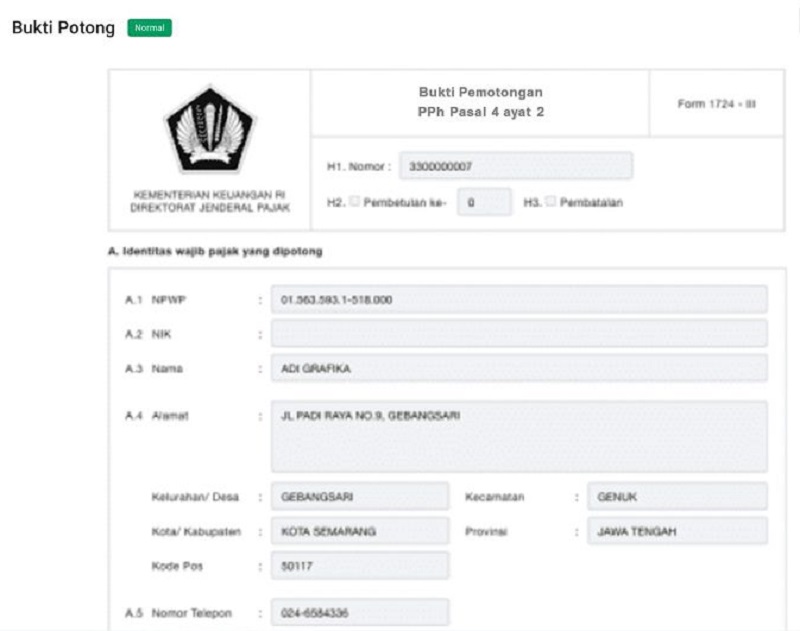
PajakOnline.com—E-Bupot unifikasi adalah dokumen elektronik yang menjadi bukti atas pemungutan pajak penghasilan dalam SPT Masa PPh unifikasi atau dengan arti lain dapat dikatakan sebagai sebuah aplikasi yang digunakan oleh Wajib Pajak untuk pelaporan SPT Masa PPh unifikasi yang dapat dijadikan sebagai bukti pemungutan pajak secara resmi dan berlaku di seluruh Indonesia.
Dalam Perdirjen No. PER-24/PJ/2021 dikatakan bahwa masyarakat diharuskan untuk melaporkan SPT Masa PPh unifikasi melalui aplikasi e-Bupot unifikasi.
Tak perlu khawatir sebab aplikasi tersebut telah resmi dari DJP. SPT Masa PPh unifikasi ialah SPT Masa yang digunakan oleh pemotong/pemungut PPh untuk melaporkan kewajiban pemotongan/pemungutan PPh, penyetoran atas pemotongan/pemungutan PPh, dan penyetoran sendiri atas beberapa jenis PPh dalam satu masa pajak.
SPT Masa PPh mencakup beberapa jenis PPh, yakni PPh 4 ayat 2, PPh 15, PPh 22, PPh 23, dan PPh 26. Lebih lanjut, dikatakan dalam Pasal 2 ayat (5) bahwa pemotong/pemungut dapat melakukan pembetulan atau pembatalan bupot unifikasi. Akan tetapi, untuk dapat melakukan hal tersebut terdapat beberapa syarat yang perlu dipenuhi.
Dikatakan dalam Lampiran huruf C PER-24/PJ/2021 bahwa pembetulan bupot unifikasi dapat dilakukan jika:
1. PPh kurang dipotong/dipungut.
2. PPh lebih dipotong/dipungut.
3. Terdapat kesalahan data atau informasi dalam bupot unifikasi keculai nomor, masa pajak, dan identitas Wajib Pajak.
Dalam Pasal 3 ayat (1) PER-24/PJ/2021 dijelaskan bahwa bupot unifikasi tidak perlu dibuat jika tidak ada pemotongan/pemungutan PPh. Namun, terdapat beberapa kondisi yang mengharuskan bupot unifikasi tetap dibuat yakni:
1. Jumlah PPh yang dipotong/dipungut nihil karena adanya SKB.
2. Transaksi dilakukan dengan Wajib Pajak yang memiliki surat keterangan PP 23/2018 yang terkonfirmasi.
3. PPh 26 dipotong nihil berdasarkan ketentuan P3B yang ditunjukkan dengan adanya tanda terima surat keterangan domisili Wajib Pajak luar negeri.
4. PPh yang dipotong/dipungut ditanggung pemerintah sesuai dengan ketentuan peraturan perundang-undangan perpajakan.
5. PPh yang dipotong/dipungut/disetor sendiri diberikan fasilitas PPh sesuai dengan ketentuan peraturan perundang-undangan perpajakan.
6. Pemotongan/pemungutan PPh dilakukan dengan menggunakan SSP, BPN, atau sarana administrasi lain yang dipersamakan dengan SSP. (Atania Salsabila)
