

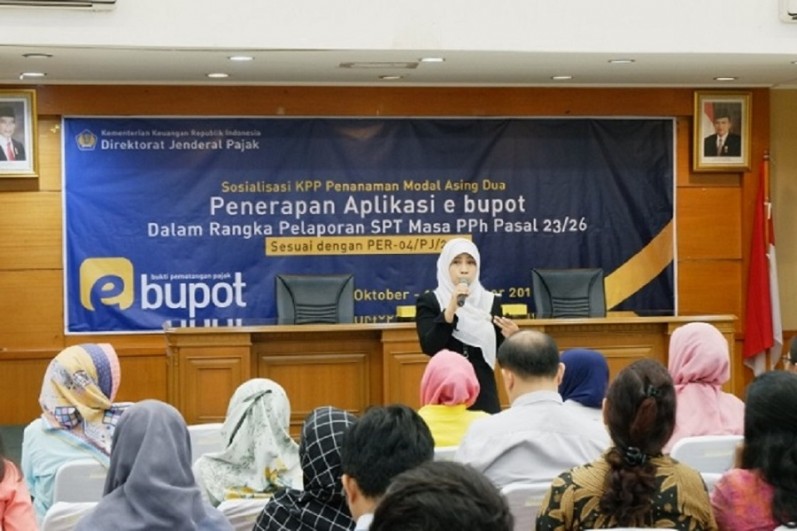
PajakOnline.com—Di era digitalisasi seperti saat ini, makin banyak layanan yang menggunakan teknologi digital. Perkembangan teknologi yang semakin pesat menjadi pemicu munculnya berbagai layanan berbasis digital termasuk dalam dunia perpajakan. Terciptanya layanan digital ini tentu mendatangkan banyak manfaat.
Melalui keputusan Direktur Jenderal (Dirjen) Pajak No. KEP-269/PJ/2020, Dirjen Pajak menetapkan pengusaha kena pajak (PKP) yang terdaftar di kantor pelayanan pajak (KPP) Pratama di seluruh Indonesia sebagai pemotong pajak penghasilan (PPh) Pasal 23 dan/atau Pasal 26 yang mengharuskan PKP membuat bukti potong dan meyampaikan SPT Masa PPh Pasal tersebut melalui e-Bupot.
E-Bupot atau elektronik bukti potong merupakan sebuah aplikasi resmi yang diciptakan oleh DJP untuk membuat bukti pemotongan PPh Pasal 23/Pasal 26 dan menyampaikan SPT Masa kedua pajak penghasilan tersebut. Aturan mengenai e-Bupot tercantum dalam PER 04/PJ/2017 tentang bentuk, isi, Tata Cara Pengisian dan Penyampaian Surat Pemberitahuan Masa Pajak Penghasilan Pasal 23 dan/atau Pasal 26.
Bagi Wajib Pajak Badan terutama pemotong PPh Pasal 23 dan/atau Pasal 26, aplikasi e-bupot ini mungkin cara yang mudah dan patut untuk dicoba. Berikut Syarat WP Badan jika ingin menggunakan e-Bupot:
1. WP melakukan pemotongan PPh Pasal 23 dan/atau Pasal 26 lebih dari 20 Bukti Pemotongan dalam 1 Masa Pajak.
2. Menerbitkan Bukti Pemotongan dengan jumlah penghasilan bruto lebih dari Rp100.000.000,-
3. WP sudah pernah menyampaikan SPT Masa elektronik yang terdaftar di KPP.
4. Setelah KPP mengirim e-FIN ke WP dan WP meminta ektivasi e-FIN maka WP dapat menggunakan e-FIN untuk login di website djponline.pajak.go.id dan jika sudah resmi terdatar berarti Anda sudah memenuhi persyaratan untuk menggunakan e-Bupot.
Dalam aplikasi e-Bupot ini tentu ada ketentuan atau tata cara yang perlu diperhatikan, yaitu:
1. Penomoran Bukti Pemotongan Pajak
Bukti Pemotongan pajak terdiri dari 10 digit yang berisi nomor dengan dua digit awal adalah kode Bukti Pemotongan dan delapan digit nomor urut.
2. Penerbitan Bukti Pemotongan Pajak
Dapat dilakukan dengan ketentuan sebagai berikut:
- Dengan mencantumkan NPWP, apabila tidak memiliki NPWP maka dapat menggunakan NIK.
- Mencantumkan Surat Keterangan Domisili dengan keterangan jelas pada tanggal pengesahannya.
- Mencantumkan nomor dan tanggal Keterangan Bebas.
- Mencantumkan tanda tangan elektronik yang terdapat di Digital Certificate saat Anda resmi menggunakan aplikasi e-Bupot.
- Memahami ketentuan bahwa satu Bukti Pemotongan berlaku untuk satu WP, satu kode objek pajak dan satu Masa Pajak.
Sebagai terobosan yang baru, teknologi e-Bupot ini mempunyai beberapa keuntungan sebagai berikut:
1. Bukti potong tidak lagi memerlukan tanda tangan basah.
2. Data bukti potong maupun SPT Masa PPh 23/26 dapat tersimpan dalam sistem dan lebih aman.
3. Memudahkan dalam proses pelaporan SPT Masa PPh Pasal 23/26 karena dilakukan secara online dan melaporkannya secara real time langsung di aplikasi.
4. Meringankan beban administrasi bank bagi WP maupun DJP. (Atania Salsabila)
