

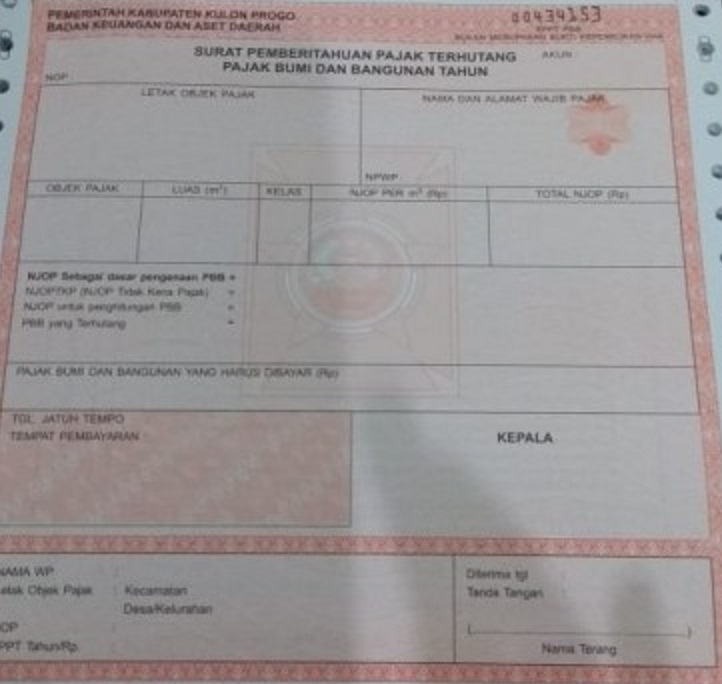
PajakOnline.com—Pemerintah melalui Kementerian Keuangan (Kemenkeu) mengeluarkan Peraturan Menteri Keuangan (PMK) Nomor 234 Tahun 2022 yang merevisi ketentuan penyampaian Surat Pemberitahuan Pajak Terutang (SPPT) PBB-P3 oleh Direktorat Jenderal Pajak (DJP) kepada wajib pajak.
Dalam Pasal 40 ayat (3) PMK 186/2019 s.t.d.d PMK 234/2022, wajib pajak dapat menerima SPPT PBB-P3 secara elektronik lewat saluran tertentu apabila wajib pajak memilih untuk menerima SPPT secara elektronik.
"SPPT disampaikan melalui saluran elektronik tertentu ... dilakukan dengan syarat wajib pajak telah memilih dan menyetujui penyampaian SPPT berbentuk elektronik melalui saluran elektronik tertentu ke alamat pos elektronik wajib pajak," demikian kutipan Pasal 40 ayat (3) PMK 186/2019 s.t.d.d PMK 234/2022.
Apabila wajib pajak memilih dan menyetujui penyampaian SPT secara elektronik, SPPT akan disampaikan ke email wajib pajak yang telah terdaftar dalam siste administrasi DJP.
Wajib pajak memilih dan menyetujui cara penyampaian SPPT secara elektronik pada saat wajib pajak menyampaikan surat pemberitahuan objek pajak (SPOP) ke DJP.
Dalam hal SPPT disampaikan secara elektronik, tanggal diterimanya SPPT adalah tanggal pengiriman melalui saluran elektronik yang ditetapkan DJP. PBB-P3 terutang yang tercantum dalam SPPT harus dilunasi oleh wajib pajak paling lambat 6 bulan sejak tanggal diterimanya SPPT.
Jika wajib pajak tidak menyetujui penyampaian SPPT secara elektronik atau bila terdapat gangguan terhadap sistem informasi DJP, SPPT akan disampaikan kepada wajib pajak secara langsung atau melalui pos.
Bila disampaikan secara langsung, tanggal diterimanya SPPT adalah tanggal yang tercantum dalam tanda terima penyampaian SPPT. Jika SPPT dikirimkan lewat pos, tanggal diterimanya SPPT adalah tanggal yang tercantum dalam bukti pengiriman.
SPPT adalah surat yang digunakan oleh DJP untuk memberitahukan nilai PBB-P3 yang terutang kepada wajib pajak. SPPT diterbitkan dalam jangka waktu paling lama 5 tahun setelah berakhirnya tahun pajak terutang. Setiap SPPT diterbitkan untuk 1 tahun pajak dan dilakukan berdasarkan SPOP yang disampaikan oleh wajib pajak kepada KPP.
