

PajakOnline.com—Pajak merupakan kontribusi wajib kepada negara yang terutang oleh orang pribadi maupun badan yang bersifat memaksa berdasarkan undang-undang.
Setiap Wajib Pajak wajib membayar utang pajaknya sesuai dengan ketentuan yang berlaku. Namun, jika WP tidak melunasi utang pajak setelah melewati jatuh tempo maka akan dilakukan tindakan penagihan pajak.
Sebagian besar masyarakat khusunya Wajib Pajak mungkin belum memahami lebih dalam terkait penagihan pajak. Secara umum, penagihan pajak merupakan serangkaian tindakan yang dilakukan agar penanggung pajak melunasi utang pajak dan biaya penagihan pajak. Salah satu tindakan dalam penagihan pajak yakni sita pajak atau penyitaan.
Berdasarkan Peraturan Pemerintah Republik Indonesia Nomor 135 Tahun 2000 Tentang Tata Cara Penyitaan Dalam Rangka Penagihan Pajak dengan Surat Paksa, telah ditetapkan bahwa tindakan penyitaan dapat dilaksanakan oleh Jurusita Pajak dengan berdasarkan pada Surat Perintah Melaksanakan Penyitaan yang telah diterbitkan oleh pejabat.
Jurusita Pajak yang berperan sebagai pelaku penyitaan tentu memiliki ketentuan dalam menindak penyitaan, yakni:
1. Ketika penyitaan dilaksanakan oleh Jurusita Pajak, disaksikan sekurang-kurangnya oleh 2 orang saksi yang telah dewasa, merupakan penduduk Indonesia, dikenal oleh Jurusita Pajak, dan juga dapat dipercaya.
2. Jurusita Pajak harus memperlihatkan kartu tanda pengenal sebagai Jurusita Pajak, memperlihatkan Surat Perintah Melaksanakan Penyitaan serta memberitahukan maksud dan tujuan atas penyitaan yang dilakukan.
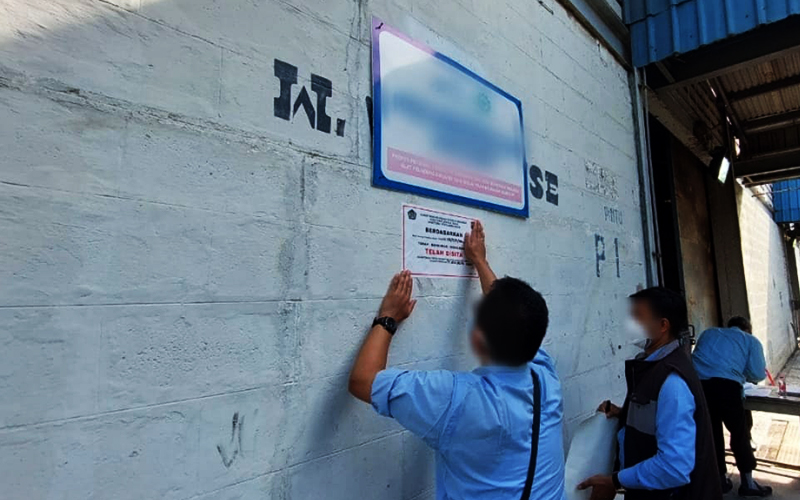
3. Jurusita Pajak harus membuat Berita Acara Pelaksanaan Sita setiap melaksanakan tindak penyitaan dengan ditandatangani oleh Jurusita Pajak, penanggung pajak, dan saksi-saksi.
4. Apabila penanggung pajak menolak menandatangani Berita Acara Pelaksanaan Sita, maka Jurusita Pajak harus mencantumkan penolakan tersebut dalam Berita Acara Pelaksanaan Sita serta berita acara tersebut tetap ditandatangani oleh Jurusita Pajak dan saksi-saksi sebagai bukti.
5. Tindak penyitaan atau sita pajak akan tetap dilakukan apabila penanggung pajak tidak hadir, namun dengan adanya saksi yang berasal dari Pemerintah Daerah setempat atau sekurangnya setingkat Sekertaris Kelurahan atau Desa.
6. Apabila penanggung pajak tidak hadir dalam pelaksanaan penyitaan, maka Berita Acara Pelaksanaan Sita akan ditandatangani oleh Jurusita Pajak dan saksi-saksi sebagai bukti.
7. Salinan atas Berita Acara Pelaksanaan Sita dapat ditempel pada barang bergerak atau tidak bergerak yang disita atau pada tempat-tempat umum.
8. Salinan Berita Acara Pelaksanaan Sita harus disampaikan kepada:
- Penanggung pajak
- Kepolisian atas barang bergerak yang dimana kepemilikannya terdaftar
- Badan Pertahanan Nasional untuk tanah yang dimana kepemilikannya sudah terdaftar
- Pemerintah Daerah dan Pengadilan Negeri setempat atas tanah yang kepemilikannya belum terdaftar
- Dirjen Perhubungan Laut atas kepemilikan kapal
Pada dasarnya, penyitaan dilaksanakan dengan mendahulukan barang bergerak seperti uang tunai, perhiasan atau lainnya. Namun, dalam keadaan tertentu penyitaan dapat dilaksanakan langsung terhadap barang tidak bergerak tanpa melaksanakan penyitaan terhadap barang bergerak. (Atania Salsabila)
