

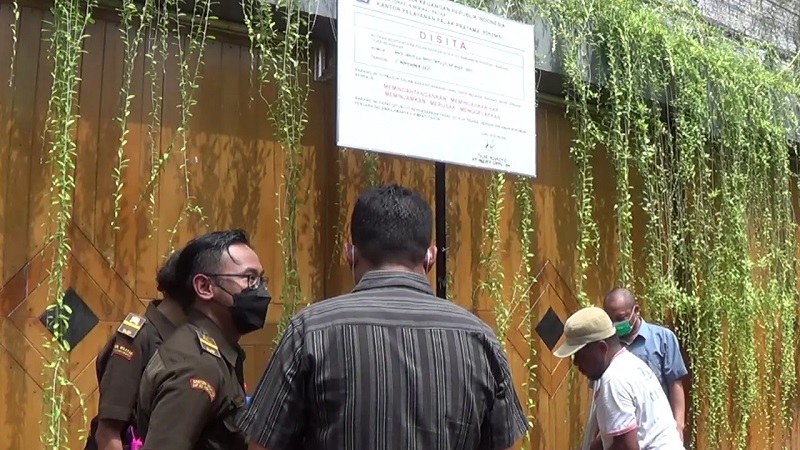
PajakOnline.com—Salah satu cara paksa dalam memperoleh bukti-bukti yang berkaitan dengan tindak pidana adalah penyitaan. Proses penyitaan tidak hanya dilakukan pada hukum pidana umum, namun dilakukan juga terhadap sengketa pidana pajak.
Pada hukum pidana umum, penyitaan telah diatur dalam Undang-Undang No. 8 Tahun 1981 tentang Kitab Undang-Undang Hukum Acara Pidana (KUHAP). Mengikuti pada Pasal 1 angka 16 KUHAP, penyitaan yaitu serangkaian tindakan penyidik untuk mengambil alih dan/atau menyimpan di bawah penguasaannya benda bergerak atau tidak bergerak, berwujud atau tidak berwujud, untuk kepentingan pembuktian dalam penyidikan, penuntutan, dan peradilan.
Sedangkan, pada kewenangan penyitaan pada sengketa pajak teratur dalam Pasal 44 ayat (2) angka 5 UU No. 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan s.t.d.t.d. UU No. 11 Tahun 2020 tentang Cipta Kerja (UU KUP).
Mengikuti Pasal itu, penyidik pajak memiliki wewenang untuk melakukan penggeledahan dalam memperoleh bahan bukti pembukuan, pencatatan, dan dokumen lain juga melakukan penyitaan terhadap bahan bukti itu.
Definisi tentang penyitaan dalam bidang perpajakan terdapat dalam Surat Edaran Dirjen Pajak No. SE-06/PJ/2014 tentang Petunjuk Pelaksanaan Penyidikan Tindak Pidana di Bidang Perpajakan (SE-06/2014) beserta lampirannya.
Penyitaan yaitu serangkaian tindakan penyidik untuk mengambil alih dan/atau menyimpan di bawah penguasaannya bahan bukti untuk kepentingan pembuktian dalam penyidikan, penuntutan, dan peradilan, Sesuai dengan lampiran SE-06/2014.
Dilanjutkan, sebelum melakukan penyitaan bahan bukti dan benda lain, penyidik pajak harus mengajukan surat permintaan izin penyitaan kepada Pengadilan Negeri setempat. Tetapi dalam keadaan mendesak, penyitaan bisa dilakukan tanpa mengajukan surat izin penyitaan terlebih dahulu. Ketentuan ini diatur dalam lampiran SE-6/2014.
Kemudian, apabila penyidik pajak harus melakukan penyitaan di luar wilayah hukumnya, terdapat tiga hal yang perlu diperhatikan.
1. Meminta surat izin penyitaan dari ketua Pengadilan Negeri setempat.
2. Dengan surat izin penyitaan itu penyidik melapor kepada ketua Pengadilan Negeri di daerah tempat penyitaan akan dilaksanakan.
3. Dalam pelaksanaan penyitaan, penyidik didampingi oleh penyidik dari wilayah hukum tempat daerah penyitaan itu dilakukan.
Pejabat memiliki wewenang untuk melakukan penyitaan pada sengketa pidana pajak yaitu penyidik pajak yang nama dan identitasnya tercantum dalam surat perintah penyitaan. Penyidik pajak harus bisa menentukan benda-benda yang diduga berhubungan dengan tindak pidana di bidang perpajakan sehingga layak untuk disita.
Benda-benda yang bisa disita yaitu benda-benda yang sudah dan/atau sedang digunakan langsung atau tidak langsung dalam melakukan tindak pidana perpajakan dan/atau benda lainnya.
Diluar itu, penyidik pajak bisa menyita surat lain yang tidak memiliki hubungan secara langsung dengan tindak pidana di bidang perpajakan yang diperiksa. Hal ini dilakukan selama surat lain yang dimaksud dicurigai kuat memiliki kaitan dengan sengketa pidana perpajakan.
Saat penyitaan dilakukan, penyidik pajak harus menghubungi kepala desa/kelurahan atau ketua lingkungan setempat terlebih dahulu untuk diminta menjadi saksi dalam pelaksanaan penyitaan.
Sebelum penyitaan dilakukan, penyidik harus memperlihatkan tanda pengenal dan surat perintah penyitaan kepada wajib pajak atau wakil atau orang yang menguasai barang yang disita.
Tidak hanya itu, sebelum melakukan penyitaan penyidik pajak juga harus menjelaskan kepada wajib pajak atau wakil atau orang yang menguasai benda yang akan disita tentang alasan dilakukannya penyitaan.
Kemudian, benda yang dilakukan penyitaan wajib diperlihatkan kepada wajib pajak atau wakil atau orang yang menguasai benda dengan disaksikan dua orang saksi. Setelah pelaksanaan penyitaan, penyidik membuat berita acara penyitaan dan surat tanda penerimaan secara detail terhadap barang yang disita. (Ridho Rizqullah Zulkarnain)
