

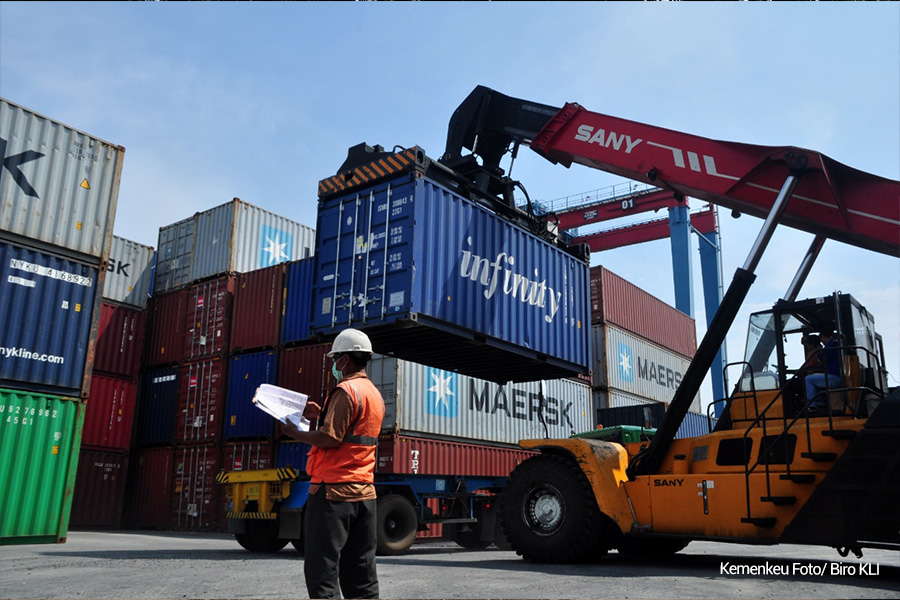
PajakOnline.com—Jasa freight forwarding merupakan kegiatan usaha yang ditujukan guna mewakili kepentingan pemilik dalam mengurus semua atau sebagian kegiatan yang diperlukan, bagi terlaksananya pengiriman dan penerimaan barang melalui transportasi darat, laut, atau udara. Yang mencakup kegiatan penerimaan, penyimpanan, sortasi, pengepakan, penandaan, pengukuran, penimbangan, pengurusan dan penyelesaian dokumen, penerbitan dokumen angkutan, perhitungan biaya angkutan, klaim, asuransi atas pengiriman barang serta penyelesaian tagihan dan biaya-biaya lainnya yang berkenaan dengan pengiriman barang tersebut sampai dengan diterimanya barang.
Jasa Freight Forwading ini terdiri dari 4 bagian, antara lain;
- Pengusaha pengurusan jasa kepabeanan (PPJK), yaitu badan usaha yang mengurusi pemenuhan kewajiban pabean untuk dan atas kuasa pihak importir atau eksportir.
- Jasa pengurusan transportasi murni (JPT), yaitu jasa yang berkaitan dengan pengiriman barang ke berbagai tujuan, dalam maupun luar negeri, dari tempat pengirim sampai pelabuhan atau bandara, tergantung pada sifat barang dan tujuan pengiriman.
- Trucking, yaitu jasa pengurusan transportasi melalui darat dengan menggunakan truk.
- Pergudangan, yaitu jasa pengurusan transportasi yang melayani klien dalam penyimpanan barang yang dari muatan kapal sebelum didistribusikan ke penerima.
Empat usaha tersebut memiliki aspek perpajakannya masing-masing. Namun secara garis besar, jasa freight forwarding ini dikenakan 2 jenis pajak, yaitu PPN dan PPh 23.
Berdasarkan PMK Nomor 121/PMK.03/2015, penyerahan jasa pengurusan transportasi yang di dalam tagihan jasa tersebut ada biaya transportasi, dikenakan 10% dari jumlah yang ditagih. Maka, jumlah 10% itu dianggap sebagai biaya freight forwarding, sedangkan 90% nilai sisanya dianggap sebagai biaya yang ditagihkan pada pengguna jasa tersebut.
Pengenaan PPN atas jasa pengurusan transportasi ini menggunakan nilai lain sebagai dasar pengenaan pajaknya. Karena itu, rumus besaran PPN untuk jasa ini ialah Tarif PPN x Nilai Lain sebagai DPP yakni 11% x 10%= 1%. PPN jasa freight forwarding sebesar 1% ini harus dibayarkan oleh pemilik usaha kepada klien mereka.
Tidak hanya dikenakan PPN, usaha jasa freight forwarding juga turut dikenakan PPh Pasal 23 sesuai dengan PMK No. 141/PMK.03/2015. Mengacu pada Undang-Undang Pajak Penghasilan, jasa freight forwarding ini dikenakan tarif PPh 23 sebesar 2%.
Adapun pilihan metode pembayaran atas penggunaan jasa ini, di antaranya:
1. Metode Reimbursement
Ketika menggunakan metode reimbursement, pemilik jasa dapat menyediakan invoice dan bukti pembayaran yang telah dibayarkan pada pihak ketiga. Maka, Kedua dokumen tersebut bukan bagian dari jasa freight forwarding sehingga bukan menjadi objek PPh 23. Jadi, pengguna jasa pengurusan transportasi harus membayarnya sebagai pembayaran reimbursement.
2. Metode Reinvoicing
Saat menggunakan metode reinvoicing, pengguna jasa akan memotong atau memungut PPh 23 dari total tagihan. Namun, besaran DPP PPh 23 dan PPN harus sama. Selain itu, pajak masukan yang berhubungan dengan penyerahan jasa oleh pemilik usaha ini tidak dapat dikreditkan.
Untuk rumus penghitungan PPh 23 untuk jasa pengurusan transportasi yakni PPh 23= Nilai Bruto x Tarif PPh 23. Jika pelaku jasa tidak memiliki NPWP, maka besaran tarif pajak penghasilan menjadi 2x lipat, yaitu 4%.
Karena jasa freight forwarding merupakan usaha yang harus membayar dan melapor PPh 23, maka tidak luput dari kewajiban membuat bukti potong secara elektronik. Jika pemilik jasa pengurusan transportasi ini telah menjadi Pengusaha Kena Pajak (PKP), maka wajib menggunakan e-Bupot untuk membuat dan menerbitkan bukti potong PPh 23. (Azzahra Choirrun Nissa)
