

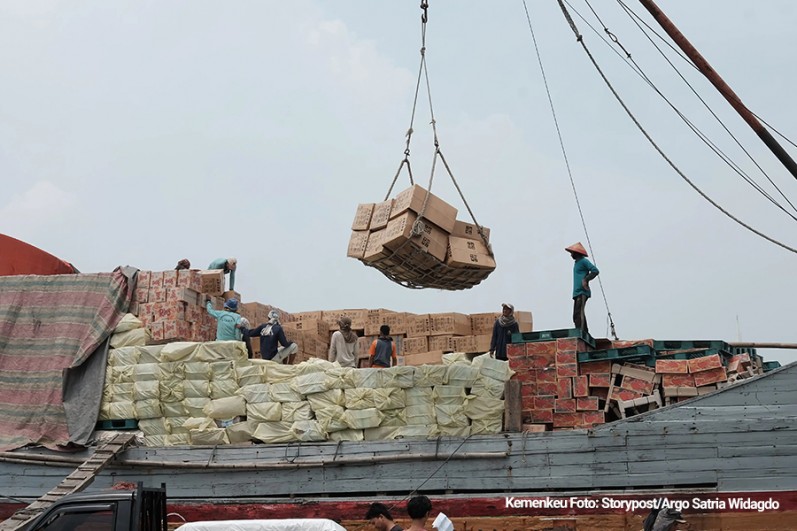
PajakOnline.com—Impor merupakan suatu kegiatan memasukkan barang dari luar negeri ke dalam negeri Indonesia dengan memenuhi ketentuan yang berlaku. Pelaku yang melakukan impor disebut importir.
Artinya importir pengusaha yang melakukan kegiatan perdagangan dengan cara memasukkan barang dari luar negeri ke dalam wilayah dalam negeri Indonesia. Dalam kegiatan impor ini, para importir memiliki kewajiban salah satunya untuk melakukan kewajiban Pajak Dalam Rangka Impor atau PDRI.
PDRI merupakan pajak yang dipungut Direktorat Jenderal Bea dan Cukai (DJBC) atas impor barang. PDRI hanya memiliki satu jenis tarif yaitu advalorum dan tidak ada tarif yang dikenakan secara spesifik. Kemudian, besaran nilai dari PDRI yang terutang dihitung berdasarkan pada hasil perkalian tarif pajak dengan nilai impor.
Sementara itu, nilai impor merupakan nilai barang dalam International Commercial Terms (incoterm) Cost, Insurance, and Freight (CIF) ditambah dengan besaran bea masuk.
PDRI terdiri dari beberapa jenis pajak yaitu Pajak Pertambahan Nilai (PPN), Pajak Penjualan atas Barang Mewah (PPnBM), dan Pajak Penghasilan (PPh) Pasal 22 Impor.
PPN dan PPnBM
PPN merupakan pajak yang dikenakan atas impor atau penyerahan barang dan jasa kena pajak. Berdasarkan Pasal 7 Undang-Undang No.42 Tahun 2009 tarif PPN atas impor barang kena pajak adalah sebesar 10% dan bersifat tetap.
Kemudian, PPnBM adalah pajak yang dikenakan terhadap penyerahan atau impor barang berwujud yang tergolong mewah. 4 kriteria barang yang diklasifikasikan sebagai barang mewah yakni barang tersebut bukan merupakan barang kebutuhan pokok, dikonsumsi masyarakat tertentu, umumnya barang dikonsumsi masyarakat berpenghasilan tinggi dan dikonsumsi untuk menunjukkan status atau kelas sosial.
Tarif PPnBM dikenakan secara bervariasi tergantung pada jenis barang yang diimpor. Sesuai dengan Pasal 8 UU 42 Tahun 2009 tarif PPnBM ditetapkan paling rendah 10% dan paling tinggi 200%.
PPh Pasal 22 Impor
PPh Pasal 22 merupakan pajak yang dipungut oleh bendaharawan pemerintah, instansi atau lembaga pemerintah yang berkenaan dengan pembayaran atas penyerahan barang. Selain itu, PPh Pasal 22 juga dibebankan kepada badan usaha tertentu, baik milik pemerintah (BUMN) maupun pihak swasta, yang berkenaan dengan kegiatan di bidang impor atau kegiatan usaha di bidang lain.
Tarif atas PPh Pasal 22 Impor bervariasi karena tergantung pada kelompok barang. Terdapat 6 tarif untuk PPh Pasal 22 Impor, yaitu:
- Barang tertentu sebagaimana tercantum dalam Lampiran I PMK No. 34/PMK.10/2017 adalah 10% dari nilai impor dengan atau tanpa menggunakan Angka Pengenal Impor (API);
- Barang tertentu lainnya seperti tercantum dalam Lampiran II PMK No. 34/PMK.10/2017 adalah 7,5% dari nilai impor dengan atau tanpa menggunakan API;
- Barang berupa kedelai, gandum, dan tepung terigu sebagaimana tercantum dalam Lampiran III PMK No. 34/PMK.10/2017 adalah 0,5% dari nilai impor dengan menggunakan API;
- Barang yang tidak tercantum dalam lampiran PMK No. 34/PMK.10/2017 dan menggunakan API adalah 2,5% dari nilai impor;
- Barang lain yang tidak menggunakan API adalah 7,5% dari nilai impor; dan
- Barang yang tidak dikuasai adalah 7,5% dari harga jual lelang.
Dalam Peraturan Menteri Perdagangan Nomor 70/M-DAG/PER/9/2015, API adalah nomor identitas importir yang diterbitkan Kementerian Perdagangan untuk importir yang memenuhi persyaratan tertentu.
Maksud dari barang yang tidak dikuasai adalah barang impor yang tidak bertuan atau tidak diketahui siapa pemiliknya. Hal ini bisa disebabkan karena pemilik/importir tidak dapat menyelesaikan permasalahan dokumen atau sebab lain. (Azzahra Choirrun Nissa)
