

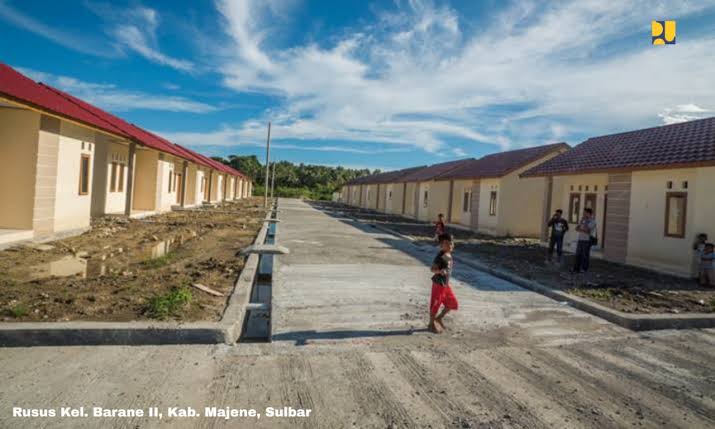
PajakOnline.com—Berdasarkan Peraturan Menteri Keuangan (PMK) Nomor 60 Tahun 2023, rumah umum merupakan rumah yang diselenggarakan untuk memenuhi kebutuhan rumah bagi orang pribadi warga negara indonesia (WNI) yang termasuk dalam kriteria masyarakat berpenghasilan rendah yang diatur dalam undang-undang mengenai perumahan dan kawasan permukiman.
Secara umum, terdapat 5 kriteria yang harus dipenuhi agar rumah umum dapat dibebaskan dari pengenaan PPN. Diantaranya:
- Pertama, memiliki kode identitas rumah yang disediakan melalui aplikasi Kementerian Pekerjaan Umum dan Penataan Ruang (PUPR) dan/atau badan yang mengelola tabungan perumahan rakyat.
- Kedua, rumah tersebut hanya memiliki fungsi sebagai bangunan tempat tinggal yang layak huni, tidak termasuk rumah toko dan rumah kantor.
- Ketiga, luas bangunan minimal 21 m2 sampai dengan 36 m2 dan luas tanah minimal 60 m2 sampai dengan 200 m2.
- Keempat, merupakan rumah pertama yang dimiliki dan digunakan sendiri oleh WNI MBR dan tidak dipindahtangankan selama 4 tahun sejak dimiliki.
- Kelima, harga jual tidak melebihi batasan harga jual sebagaimana ditetapkan dalam PMK 60/2023. Simak Kriteria Rumah Umum dan Pekerja yang Dapat Bebas PPN.
Dalam PMK 60/2023 MBR merupakan masyarakat berpenghasilan rendah dengan besaran paling banyak mengacu pada ketentuan yang ditetapkan oleh menteri yang menyelenggarakan urusan pemerintahan di bidang perumahan dan kawasan permukiman.
Kementerian yang mendapat mandat untuk menyelenggarakan urusan pemerintahan di bidang perumahan dan kawasan permukiman yaitu Kementerian Pekerjaan Umum dan Perumahan Rakyat (PUPR).
Ketentuan penyelenggaraan perumahan dan kawasan permukiman di atur dalam Undang-Undang No. 1 Tahun 2011 (UU 1/2011). Salah satu hal khusus yang diatur dalam undang-undang ini yaitu keberpihakan negara terhadap MBR.
Keberpihakan tersebut terlihat dari upaya pemerintah dan/atau pemerintah daerah yang wajib memenuhi kebutuhan rumah bagi MBR. Hal itu dilakukan dengan memberikan kemudahan berupa pembiayaan, pembangunan prasarana, sarana, dan utilitas umum, keringanan biaya perizinan, bantuan stimulan, dan insentif fiskal.
Ketentuan mengenai kriteria MBR dan persyaratan kemudahan perolehan rumah bagi MBR diatur dalam Peraturan Menteri PUPR. Selain itu, Menteri PUPR telah menetapkan Peraturan Menteri PUPR No.1 Tahun 2021 (Permenpupr 1/2021).
Berdasarkan Pasal 2 ayat (2) Permenpupr 1/2021, kriteria MBR didasarkan pada besaran penghasilan. Besaran penghasilan tersebut ditentukan berdasarkan penghasilan orang perseorangan yang tidak kawin atau penghasilan orang perseorangan yang kawin.
Penghasilan orang perseorangan yang tidak kawin yaitu seluruh pendapatan bersih dari gaji, upah, dan hasil usaha sendiri. Sedangkan, penghasilan bagi orang perseorangan yang kawin yaitu seluruh pendapatan bersih dari gaji, upah, dan hasil usaha gabungan suami istri.
Namun, jika kriteria MBR digunakan untuk pembangunan atau perolehan Rumah dengan mekanisme tabungan perumahan rakyat (Tapera) maka besaran penghasilan ditentukan hanya berdasarkan penghasilan 1 orang.(Kelly Pabelasary)
