

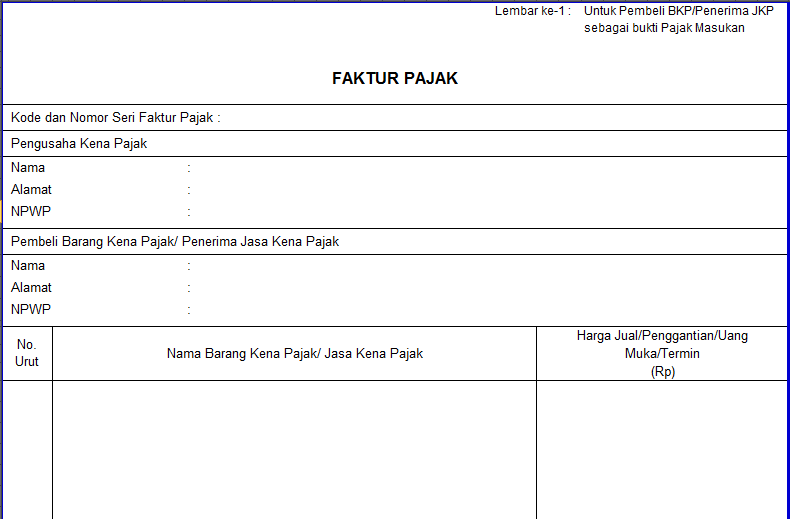
PajakOnline.com—Faktur pajak merupakan bukti pungutan pajak Pengusaha Kena Pajak (PKP), yang melakukan transaksi Barang Kena Pajak (BKP) atau penyerahan Jasa Kena Pajak (JKP).
PKP yang tidak lengkap dalam pemberian faktur pajak akan berdampak PKP pembeli tidak dapat mengkreditkan PPN yang tercantum di dalam faktur pajak.
Istilah tidak lengkap juga tercantum dalam PER-13/PJ/2010. Namun demikian istilah ini tidak lagi digunakan karena tidak sesuai dalam Undang-Undang No. 28 Tahun 2007 tentang Ketentuan Umum dan Tata Cara Perpajakan (KUP).
Faktur pajak lengkap membuat informasi soal penyerahan Barang Kena Pajak/Penyerahan Jasa Kena Pajak (BKP/JKP), seperti:
- Nama, alamat, NPWP yang menyerahkan BKP/JKP.
- Nama, alamat dan NPWP pembeli BKP/penerima JKP.
- Jenis barang/jasa, harga jual/penggantian dan potongan harga.
- Jumlah PPN yang dipungut.
- Jumlah PPnBM yang dipungut.
- Kode, nomor seri serta tanggal pembuatan faktur pajak.
- Tanda tangan dan nama pihak yang menandatangani faktur pajak.
Sedangkan faktur pajak tidak lengkap;
- Faktur pajak tidak diisi secara lengkap, jelas dan benar.
- Faktur pajak tidak ditandatangani oleh PKP atau pejabat yang ditunjuk PKP untuk menandatangani sesuai dengan prosedur.
- PKP membuat faktur pajak menggunakan Nomor Seri Faktur Pajak (NFSP) ganda/nomor seri yang sama dalam tahun pajak yang sama. Semua faktur pajak dengan NSFP tersebut masuk dalam kategori faktur pajak tidak lengkap.
- Kode dan NSFP yang diisi PKP tidak sesuai dengan ketentan yang diatur oleh PER-24/PJ/2012.
- Faktur pajak terlambat dilaporkan kepada kepala KPP tempat PKP yang melaporkan dikukuhkan. Keterlambatan pelaporan faktur pajak ini menyebabkan faktur pajak dianggap tidak lengkap sampai diterimanya pemberitahuan. (Sesuai PER-24/PJ/2012)
Kerugiannya:
Bagi PKP yang menerbitkan faktur pajak tidak lengkap akan dikenakan sanksi administrasi sebesar 2% dari DPP. Ini tertuang dalam pasal 14 (4) UU KUP, kecuali apabila faktur pajak tersebut tidak memuat keterangan mengenai:
- Nama, alamat dan NPWP pembeli BKP atau penerima JKP.
- Nama, alamat dan NPWP pembeli BKP atau penerima JKP, serta tandatangan dan nama pihak yang berhak menandatangani faktur pajak untuk PKP pedagang eceran.
Sementara faktur pajak tidak lengkap juga berdampak bagi Penerima Faktur Pajak (Pembeli). Dampaknya berupa tidak dapat mengkreditkan PPN yang tercantum di dalam faktur pajak. Hal ini tercantum dalam pasal 9 ayat 2b dan ayat 8(8) huruf f UU PPN. (Wiasti Meurani)
