

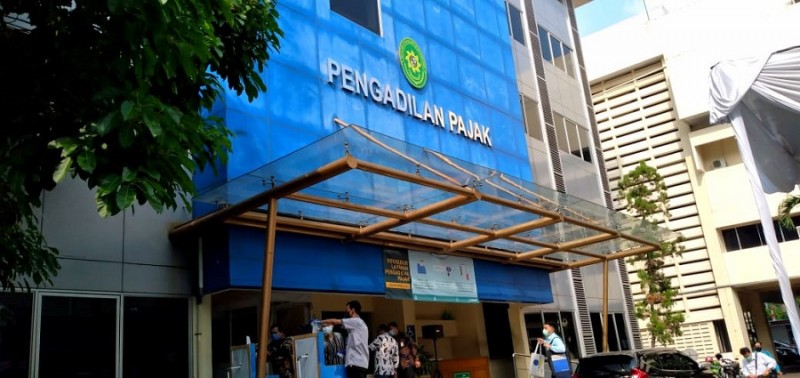
PajakOnline.com—International Framework for Court Excellence mengidentifikasi beberapa nilai inti yang menjadi kunci keberhasilan fungsi peradilan antara lain keadilan, ketidakberpihakan, kompetensi, integritas, independensi, transparansi, aksesibilitas, ketepatan waktu, dan kepastian.
Adapun kinerja pengadilan yang ditentukan oleh prinsip-prinsip tersebut telah diadopsi dan disepakati secara internasional. Berikut penjelasan singkat tentang setiap nilai-nilai tersebut:
- Keadilan dan ketidakberpihakan: standar yang digunakan oleh pengadilan dalam bertindak.
- Independensi dan kompetensi: kemampuan hakim untuk mengambil keputusan berdasarkan pemahaman mendalam tentang hukum yang berlaku dan fakta kasus.
- Integritas: transparansi dan kepatutan proses, putusan, dan pengambilan putusan.
- Transparansi: keadilan tidak hanya harus diterapkan tetapi harus dilakukan juga secara transparan. Aksesibilitas: kemudahan akses hukum mencakup biaya yang wajar, bantuan penasihat hukum, dan pemahaman yang baik tentang proses pengadilan. Informasi akurat dan komprehensif tentang peradilan dan putusan.
- Ketepatan waktu: keseimbangan waktu dalam proses peradilan seperti pengumpulan bukti, argumen pihak yang bersengketa, dan penerapan aturan hukum. Hal ini berkaitan dengan menghindari penundaan tidak wajar akibat prosedur yang kurang efisien dan kurangnya sumber daya.
- Kepastian hukum: putusan didasarkan pada hukum, prinsip hukum, dan interpretasi sebelumnya dalam kasus serupa. Putusan juga harus bersifat final pada titik tertentu.
Dengan demikian, sistem peradilan pajak di negara berkembang ternyata belum efektif dalam menerapkan nilai-nilai utama fungsi peradilan di atas. Secara umum, hal itu menjadi hambatan bagi supremasi hukum di perpajakan.
Untuk itu, peluang penyelesaian sengketa melalui lembaga peradilan terbuka dengan diaturnya Pasal 27 UU No. 6 tentang Ketentuan Umum dan Tata Cara Perpajakan, yang secara jelas mengakui Majelis Pertimbangan Pajak sebagai instansi banding administratif.
Perubahan selanjutnya terjadi dengan UU No. 9/1994, mengubah UU No. 6/1983 tentang Ketentuan Umum dan Tata Cara Perpajakan. Pasal 27 mengarahkan upaya banding sengketa pajak ke Badan Peradilan Pajak, sementara badan tersebut belum terbentuk, Majelis Pertimbangan Pajak menjalankan fungsi sementara.
Badan Peradilan Pajak dibentuk melalui UU No. 17/1997 tentang Badan Penyelesaian Sengketa Pajak (UU BPSP). Perubahan terakhir terkait penyelesaian sengketa pajak diatur dalam Undang-Undang Nomor 14 Tahun 2002 tentang Pengadilan Pajak (UU Pengadilan Pajak).
Selain pembaruan lembaga peradilan pajak, pemerintah juga melakukan serangkaian reformasi pajak nasional yang dilakukan pada tahun 1983, 1991-2002, 2000-2001, 2002-2008, 2009-2014, 2017-2020, dan program pengampunan pajak pada tahun 2016.
Oleh karena itu, berbagai permasalahan mendasar perlu untuk dipetakan sehingga lembaga peradilan pajak dapat menjadi lebih baik lagi.(Kelly Pabelasary)
