

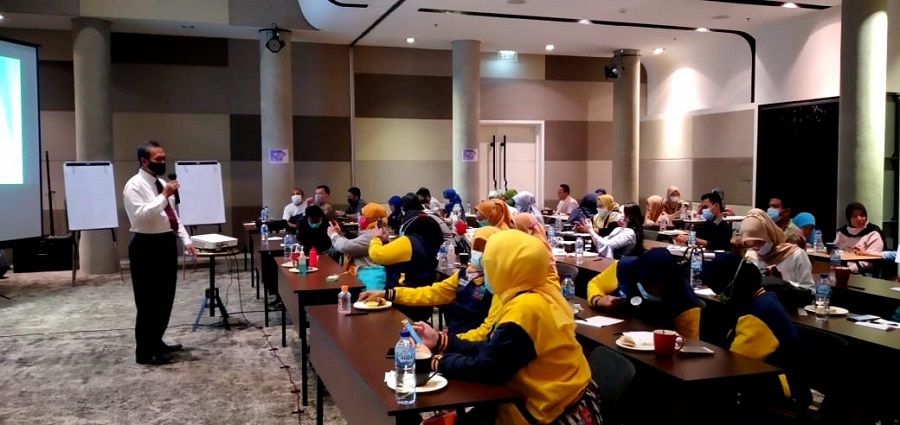
PajakOnline.com—Jasa konsultasi dikenakan pajak karena merupakan jasa layanan profesional yang membutuhkan keahlian tertentu dari berbagai bidang keilmuan. Bisa dikatakan untuk orang yang menekuni bidang ini adalah konsultan. Seorang konsultan yang profesional melakukan pekerjaan semata-mata untuk kepentingan klien.
Pekerjaan jasa konsultasi ditentukan berdasarkan perjanjian yang dibuat antara konsultan dan klien. Dalam jasa konsultasi, para konsultan akan mengatur jadwal bertemu, membuat kesimpulan, dan memberikan rekomendasi kepada klien.
Jasa konsultasi dikenakan Pajak Pertambahan Nilai (PPN) tarifnya sebesar 11%. Selain dikenakan PPN, jasa konsultasi juga menjadi objek PPh pasal 23. Aturan tersebut tercantum dalam Undang-Undang Nomor 36 Tahun 2008 tentang Perubahan Keempat atas Undang-Undang Nomor 7 Tahun 1983 mengenai Pajak Penghasilan (PPh).
Sedangkan untuk tarif PPh 23 dikenakan sebesar 2% dari jumlah bruto atas imbalan sehubungan dengan jasa manajemen, jasa konstruksi, jasa konsultan, dan jasa lain selain jasa yang telah dipotong PPh sesuai pada Pasal 21. Untuk diketahui, posisi PPh 23 tidak mengurangi pengenaan atas PPN. Jadi, penghitungan tarifnya tetap 11% x total jasa konsultasi.
Berikut jenis-jenis jasa konsultasi;
- Jasa pemberian saran secara profesional (advisory service).
Bertugas mengembangkan penemuan, membuat kesimpulan, dan memberikan rekomendasi yang menjadi pertimbangan klien dalam mengambil keputusan. Konsultan jasa jenis ini memberikan bantuan dalam proses perencanaan strategi. - Konsultasi (consultation).
Bertugas memberikan konsultasi atau saran secara profesional berdasarkan kesepakatan bersama antara konsultan dan klien. Misalnya, konsultan melakukan review dan memberikan komentar terhadap rencana bisnis yang dibuat klien. - Jasa Produk.
Tugasnya menyediakan produk dan jasa profesional kepada klien sebagai pendukung atas instalasi, penggunaan, atau pemeliharaan produk tertentu. - Jasa implementasi.
Jenis jasa konsultasi ini tugasnya mewujudkan rencana kegiatan menjadi kenyataan. Sumber daya yang klien miliki digabung dengan sumber daya praktisi agar mencapai tujuan implementasi. - Jasa penyediaan staf dan jasa pendukung lainnya.
Tugasnya menyediakan staf yang memadai dalam hal kompetensi, jumlah, dan kemungkinan jasa pendukung lainnya untuk melaksanakan tugas yang ditentukan oleh klien. Nantinya para staf akan bekerja di bawah arahan klien. Salah satu contoh jenis jasa ini yaitu manajemen fasilitas pemrosesan suatu data. - Jasa transaksi
Tugasnya menyediakan jasa yang berhubungan dengan transaksi klien dengan pihak ketiga. (Azzahra Choirrun Nissa)
