

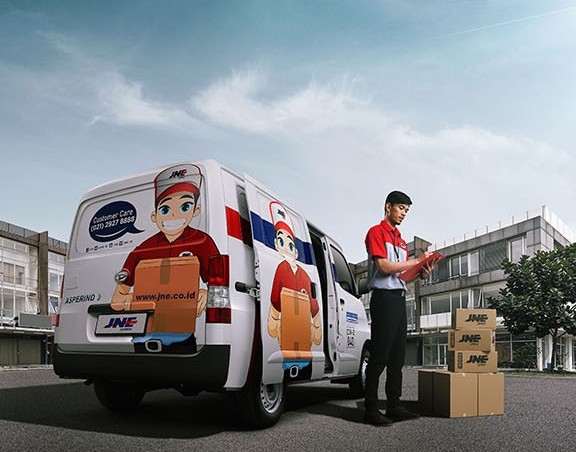
PajakOnline.com—Pertumbuhan di bidang perdagangan mengakibatkan meningkatnya arus barang keluar dan masuk pada suatu daerah semakin aktif. Pertumbuhan ini berkaitan dengan meningkatnya pula kebutuhan jasa yang mendukung perpindahan barang tersebut, seperti jasa freight forwarding.
Banyaknya permintaan akan jasa ini menjadikan jasa ini terus berkembang, Pemerintah juga mendukung dengan menerbitkan ketentuan yang berhubungan dengan aspek perpajakan jasa freight forwarding untuk memberikan pedoman hukum dan kemudahan untuk pengusaha.
“Freight forwarding atau jasa pengurusan transportasi merupakan usaha yang ditujukan untuk mewakili kepentingan pemilik barang, untuk mengurus semua kegiatan yang diperlukan bagi terlaksananya pengiriman dan penerimaan barang.” Demikian menurut Pasal 1 angka 15 Peraturan Menteri Perhubungan No.49/2017.
Pelaksanaan aktivitas tersebut dengan transportasi darat, perkeretaapian, laut dan udara yang meliputi aktivitas pengiriman, penerimaan, bongkar muat, penyimpanan, sortasi, pengepakan, penandaan pengukuran, penimbangan, penerbitan dokumen angkutan, pengurusan penyelesaian dokumen, pemesanan ruangan pengangkut, pengelolaan pendistribusian, dan klaim.
Ada juga penghitungan biaya angkutan dan logistik, asuransi pada pengiriman barang, penyelesaian tagihan dan biaya lainnya yang dibutuhkan, penyediaan sistem informasi dan komunikasi, penyediaan e-commerce, serta jasa kurir dan/atau barang khusus bawaan sesuai dengan yang telah ditentukan.
Sedangkan, Pasal 2 ayat (6) Peraturan Menteri Keuangan 141/PMK.03/2015 mengenai Jenis Jasa Lain seperti yang terkandung dalam Pasal 23 Ayat (1) huruf C Angka 2 UU No.7/1983 mengenai Pajak Penghasilan s.t.d.t.d UU No.36/2008 mengartikan jasa freight forwarding sebagai berikut.
“Kegiatan usaha yang ditujukan untuk mewakili kepentingan pemilik untuk mengurus semua/sebagian kegiatan yang diperlukan bagi terlaksananya pengiriman dan penerimaan barang melalui transportasi darat, laut, dan/atau udara, yang dapat mencakup kegiatan penerimaan, penyimpanan, sortasi, pengepakan, penandaan, pengukuran, penimbangan, pengurusan penyelesaian dokumen, penerbitan dokumen angkutan, perhitungan biaya angkutan, klaim, asuransi atas pengiriman barang serta penyelesaian tagihan dan biaya-biaya lainnya berkenaan dengan pengiriman barang-barang tersebut sampai dengan diterimanya barang oleh yang berhak menerimanya”
Pelaku usaha jasa freight forwarding (forwarder) bisa melaksanakan kegiatan operasionalnya sendiri atau melakukan kerja sama dengan pihak ketiga yang mempunyai sarana dan prasarana lebih memadai.
Jasa freight forwarding juga dikenakan Pajak Pertambahan Nilai (PPN) melalui penggunaan nilai lain menjadi dasar pengenaan pajaknya.
Ketentuan lebih jelas tentang PPN jasa freight forwarding bisa disimak pada PMK 75/2010 s.t.d.t.d PMK/2015, tidak hanya itu, jasa freight forwarding berhubungan dengan pengenaan pajak Penghasilan (PPh) Pasal 23. ketentuan lebih jelasnya ada dalam PMK 141/2015.(Ridho Rizqullah Zulkarnain)
