

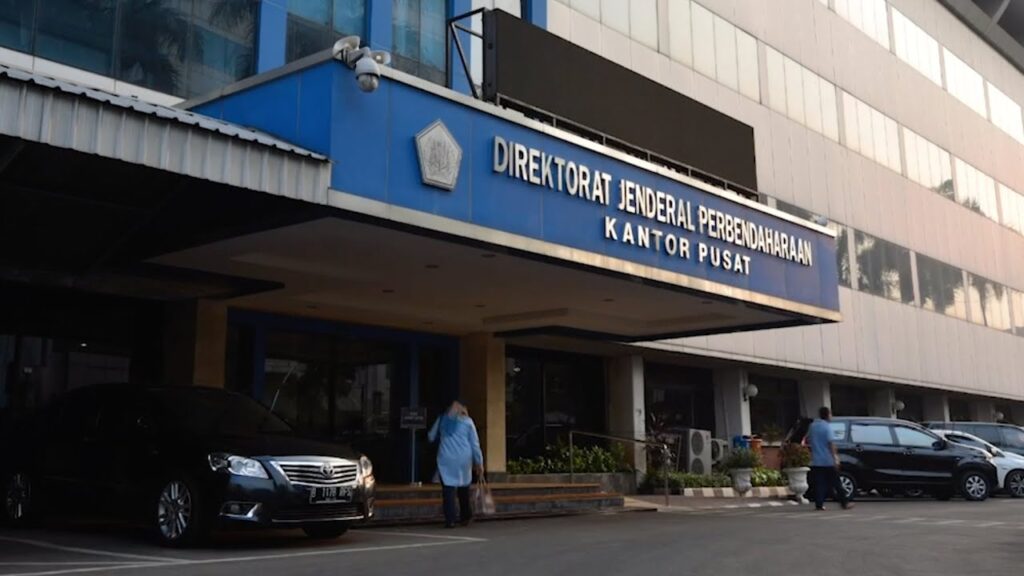
PajakOnline.com—DJPB atau Direktorat Jenderal Perbendaharaan memiliki tugas menyelenggarakan perumusan dan pelaksanaan kebijakan di bidang pelaksanaan anggaran, pengelolaan kas dan investasi, pembinaan pengelolaan keuangan Badan Layanan Umum, dan akuntansi serta pelaporan keuangan pemerintah sesuai dengan ketentuan peraturan perundang-undangan.
Selanjutnya, Ditjen Perbendaharaan memiliki beberapa fungsi, di antaranya:
1. Perumusan kebijakan layanan di bidang pelaksanaan anggaran, pengelolaan kas dan investasi, pembinaan pengelolaan keuangan Badan Layanan Umum, serta akuntansi dan pelaporan keuangan pemerintah.
2. Pelaksanaan kebijakan di bidang pelaksanaan anggaran, pengelolaan kas dan investasi, pembinaan pengelolaan keuangan
3. Badan Layanan Umum, serta akuntansi dan pelaporan keuangan pemerintah.
4. Penyusunan norma standar, prosedur, dan kriteria di bidang pelaksanaan anggaran, pengelolaan kas dan investasi, pembinaan pengelolaan keuangan Badan Layanan Umum, serta akuntansi dan pelaporan keuangan pemerintah.
5. Pemberian bimbingan teknis dan supervisi di bidang pelaksanaan anggaran, pengelolaan kas dan investasi, pembinaan pengelolaan keuangan Badan Layanan Umum, serta akuntansi dan pelaporan keuangan pemerintah.
6. Pelaksanaan pemantauan, evaluasi, dan pelaporan di bidang pelaksanaan anggaran, pengelolaan kas dan investasi, pembinaan pengelolaan keuangan Badan Layanan Umum, serta akuntansi dan pelaporan keuangan pemerintah.
7. Pelaksanaan administrasi Direktorat Jenderal Perbendaharaan.
8. Pelaksanaan fungsi lain yang diberikan oleh Menteri Keuangan.
Ditjen Perbendaharaan memiliki intansi, antara lain:
- Kantor Wilayah, yang bertugas melaksanakan koordinasi, pembinaan, supervisi, asistensi, bimbingan teknis, dukungan teknis, monitoring, evaluasi, analisis, kajian, penyusunan laporan, dan pertanggungjawaban di bidang perbendaharaan berdasarkan peraturan perundang-undangan.
- KPPN Tipe A1, yang bertugas melaksanakan kewenangan perbendaharaan dan Bendaraha Umum Negara (BUN), penyaluran pembiayaan atas beban anggaran, serta penatausahaan penerimaan dan pengelaran anggaran melalui dan dari kas negara berdasarkan peraturan perundang-undangan.
- KPPN Tipe A2, yang bertugas melaksanakan kewenangan perbendaharaan dan bendahara umum negara, penyaluran pembiayaan atas beban anggaran, serta penatausahaan penerimaan dan pengeluaran anggaran melalui dan dari kas negara berdasarkan peraturan perundang-undangan.
- KPPN Khusus Pinjaman dan Hibah, yang bertugas melaksanakan penyaluran pembiayaan atas beban anggaran untuk dana yang berasal dari luar dan dalam negeri secara lancar, transparan, dan akuntabel serta melaksanakan kewenangan perbendaharaan dan bendahara umum negara, penyaluran pembiayaan atas beban anggaran, serta penatausahaan penerimaan dan pengeluaran anggaran melalui dan dari kas negara berdasarkan peraturan perundang-undangan.
- KPPN Khusus Penerimaan, yang bertugas melaksanakan penerimaan, pengelolaan, pelaporan, dan rekonsiliasi transaksi data penenmaan serta penatausahaan penenmaan negara melalui dan dari kas negara berdasarkan peraturan perundang-undangan.
- KPPN Khusus Investasi, yang bertugas melaksanakan penatausahaan naskah perjanjian investasi, penyaluran dana investasi pemerintah, melaksanakan penghitungan, penagihan, dan penerbitan perintah membayar investasi pemerintah, penerusan pinjaman, kredit program, dan investasi lainnya.
- Layanan Filial KPPN atau KPPN Filial, layanan front office Kantor Pelayanan Perbendaharaan Negara (KPPN) yang ditempatkan di luar KPPN dalam rangka meningkatkan dan mendekatkan pelayanan kepada stakeholders dan dilaksanakan oleh Satuan Tugas berdasarkan penugasan khusus dari Kepala KPPN.
Untuk lebih jelasnya, adapun hal-hal yang dikelola DJPB yaitu Anggaran APBN, Pinjaman/hibah luar dan dalam negeri atas beban APBN, Investasi pemerintah, Kas negara, dan Penerimaan Negara Bukan Pajak (PNBP).
Sementara itu, Penerimaan Negara Bukan Pajak (PNBP) merupakan seluruh penerimaan pemerintah pusat yang tidak berasal dari penerimaan perpajakan. Objeknya meliputi Pemanfaatan sumber daya alam, pelayanan, pengelolaan kekayaan negara dipisahkan, pengelolaan barang milik negara, pengelolaan dana, dan hak negara lainnya. Jadi, setiap jenis PNBP memiliki tarif yang berbeda sesuai dengan undang-undang, peraturan pemerintah, dan/atau peraturan menteri yang mengaturnya.
Bagi Wajib bayar (orang pribadi maupun badan) wajib membayar PNBP terutang ke kas negara melalui tempat pembayaran yang telah ditunjuk oleh Menteri, yaitu dapat melalui Modul Penerimaan Negara G3 (MPN G3).(Kelly Pabelasary)
