

PajakOnline.com—Seluruh masyarakat Indonesia yang sudah ditetapkan menjadi Wajib Pajak diwajibkan untuk membayarkan pajaknya. Namun, seringkali terjadi utang pajak karena WP tidak membayar pajaknya tepat waktu sehingga menumpuk. WP tetap harus membayar utang pajak sesuai dengan ketentuan peraturan perundang-undangan.
Atas utang pajak tersebut Wajib Pajak dapat mengangsur atau menunda pembayaran Utang Pajak. Tetapi, jika Wajib Pajak tidak melunasi Utang Pajak yang masih harus dibayar setelah lewat jatuh tempo pelunasan maka akan dilakukan tindakan penagihan pajak.
Sebagian Wajib Pajak mungkin masih belum memahami apa itu penagihan pajak yang akhirnya menyebabkan tagihan pajak diabaikan oleh Wajib Pajak. Penagihan pajak merupakan proses tindakan yang dilaksanakan terhadap penanggung pajak agar membayar utang pajak serta biaya penagihan pajak.
Terdapat beberapa tindakan yang akan dilakukan dalam penagihan pajak, yakni:
1. Menerbitkan Surat Teguran
2. Menerbitkan dan memberitahukan Surat Paksa
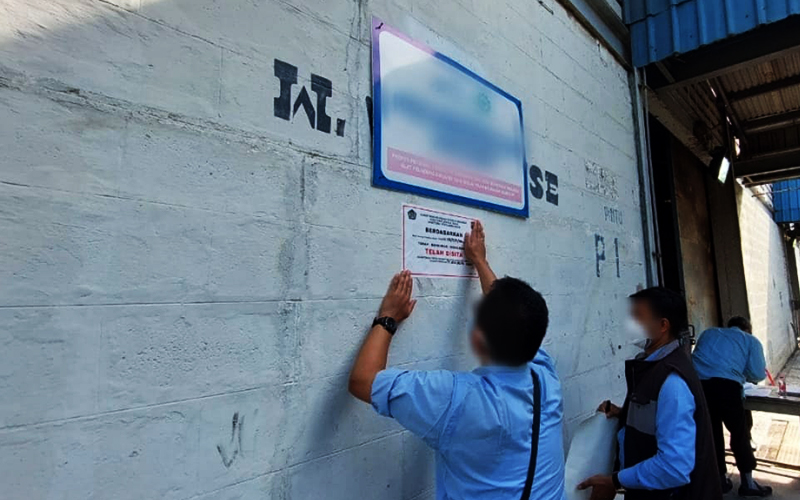
3. Melaksanakan Penyitaan
4. Melakukan pengumuman lelang dan lelang untuk barang sitaan yang dilakukan penjualan secara lelang
5. Menggunakan, menjual, dan/atau memindahbukukan barang sitaan dan untuk barang sitaan yang dikecualikan dari penjualan secara lelang
6. Mengusulkan Pencegahan
7. Melaksanakan Penyanderaan
8. Menerbitkan surat perintah Penagihan Seketika dan Sekaligus
Utang Pajak meliputi jenis pajak:
1. Pajak Penghasilan
2. Pajak Pertambahan Nilai Barang dan Jasa
3. Pajak Penjualan atas Barang Mewah
4. Pajak Penjualan
5. Bea Materai
6. Pajak Bumi dan Bangunan yang meliputi sektor perkebunan, perhutanan, pertambangan, dan sektor lainnya. (Atania Salsabila)
