

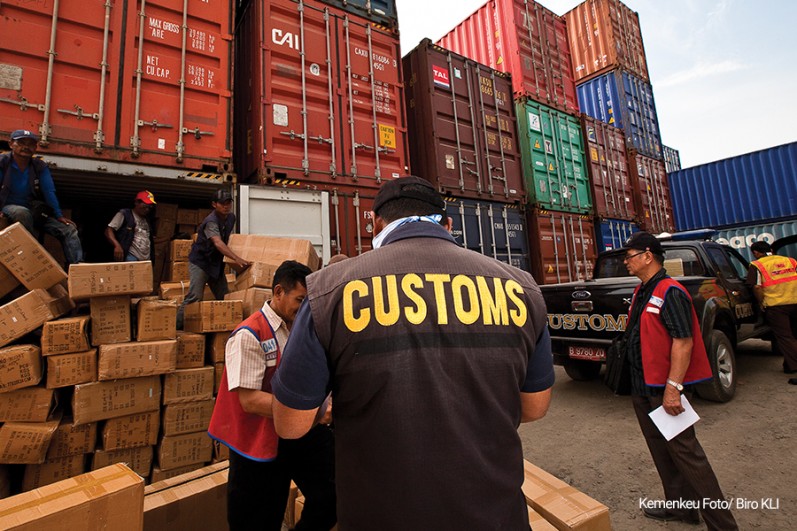
PajakOnline.com—Sesuai dengan Undang-Undang Nomor 17 Tahun 2006 mengenai kepabeanan, Bea Masuk adalah pungutan negara berdasarkan undang-undang yang dikenakan kepada barang impor. Impor artinya aktivitas memasukkan barang ke dalam daerah pabean.
Selanjutnya, daerah pabean dijelaskan sebagai wilayah Republik Indonesia yang mencakup wilayah darat, perairan, dan ruang udara di atasnya, ada juga tempat tertentu di Zona Ekonomi Eksklusif (ZEE) dan landas kontinen yang di dalamnya berlaku UU Kepabeanan.
Lebih jelasnya, bea masuk didefinisikan menjadi pajak lalu lintas barang yang dilakukan pemungutan pada pemasukan barang dari luar daerah pabean ke dalam daerah pabean. Dan Direktorat Jenderal Bea dan Cukai (DJBC) sebagai lembaga yang melakukan pemungutan pada bea masuk ini.
Secara internasional, bea masuk dikatakan import duties. Mengikuti IBFD International Tax Glossary (2015), import duties/duty/customs duties atau disebut juga tariff yaitu pungutan yang dikenakan pada produk yang diimpor.
OECD mengartikan import duties sebagai pungutan yang terdiri atas bea masuk, atau bea impor lainnya, yang dibayarkan pada jenis barang-barang tertentu ketika memasuki wilayah ekonomi.
Cara perhitungan pada bea masuk di Indonesia sendiri menggunakan dua sistem, yaitu perhitungan dengan tarif spesifik dan tarif advalorum. Mayoritas komoditas impor yang memasuki wilayah Indonesia dihitung dengan tarif advalorum.
Tarif spesifik artinya tarif yang dikenakan mengikuti satuan barang. Perhitungan yang dilakukan pada tarif ini dengan cara mengalikan jumlah satuan barang dengan tarif pembebanan bea masuk.
Artinya pada tarif spesifik akan disebutkan jumlah tarif bea masuk yang perlu dibayar tiap-tiap satuan barang. Dengan banyak komoditas impor yang masuk ke Indonesia, terdapat sedikit barang impor yang menggunakan tarif spesifik contohnya gula, beras, Minuman Mengandung Etil Alkohol (MMEA), dan sinematografi.
Misalnya bea masuk beras dikenakan sebesar Rp500/kg. oleh karena itu seberapapun nilai/harga dari beras itu tidak akan mempengaruhi besaran bea masuk yang dibayarkan. Artinya jika ada dua importir yang mengimpor sejumlah beras yang banyaknya sama-sama 100 ton. Tanpa melihat harga beras itu, importir itu membayarkan bea masuk sejumlah Rp50.000.000.
Pada tarif advalorem yaitu pungutan bea masuk yang dilandasi dengan persentase tarif tertentu dari harga barang. Mengikuti pasal 12 UU Kepabeanan tarif advalorum ditentukan paling tinggi sebesar 40%.
Mudahnya, perhitungan bea masuk dalam tarif ini dihitung dengan mengalikan tarif bea masuk suatu barang impor dengan nilai pabeannya.
Misalnya, sebuah telepon pintar dikenakan bea masuk sebesar 20%. Lalu untuk bisa mengetahui bea masuk yang perlu dibayar yaitu dengan cara mengalikan tarif bea masuk dengan nilai pabeannya. Kemudian nilai pabean barang impor tersebut harus diketahui yang diwakili dengan satuan Nilai Dasar Perhitungan Bea Masuk (NDPBM).
Sebagai sarana memudahkan dalam menetapkan tarif bea masuk atau keluar, DJBC memakai klasifikasi daftar penggolongan barang disusun secara sistematis dan berlaku secara internasional. Daftar itu dikenal juga Harmonized Commodity Description and Coding System (HS) yang disusun dengan Buku Tarif Kepabeanan Indonesia. (Ridho Rizqullah Zulkarnain)
